Podcast
Podcast: Flexibel in den Ruhestand — und mit warmen Händen vererben
Warum knapp sechs von zehn Menschen das Erbe verschweigen — und wie man den Ruhestand flexibel plant, „mit warmen Händen" vererbt und die richtigen Fachleute an einen Tisch bringt. Burkard Neidert im ausführlichen Interview.
🎧 Podcast anhören · 13 Min — das vollständige Transkript steht darunter.
Knapp sechs von zehn Erwachsenen in Deutschland vermeiden es, über Erbschaften oder eine spätere Vermögensweitergabe zu sprechen — das nutzt am Ende vor allem dem Finanzamt. Im Gespräch erklärt Ruhestandsplaner Burkard Neidert (Finanzkonzept GmbH & Co. KG, Fulda, über 35 Jahre Erfahrung in der unabhängigen Finanzberatung), warum man sein Vermächtnis „mit warmen statt mit kalten Händen” übertragen sollte — und was es mit dem „Sterben auf Probe” auf sich hat.
Transkript
Herr Neidert, die Nachfrage nach Ruhestandsberatung ist stark gestiegen. Woran liegt das?
Burkard Neidert: Herr Gerle, ich glaube, das hat mehrere Gründe. Zum einen merkt man, dass jetzt die Baby-Boomer-Jahrgänge — diejenigen, die bis in die frühen 60er-Jahre geboren sind — in Rente gehen oder kurz davorstehen. Ich erlebe eine sehr starke Nachfrage, weil sich die Leute die Frage stellen: „Reicht denn all das, was ich für meinen Ruhestand getan habe, um überhaupt in Ruhestand gehen zu können — und vor allem: wann?” Ein zweiter Punkt: Es gibt zwar Menschen, die sagen „Mit 65 oder 67 ist Schluss!” Aber ich habe ganz viele Anfragen von Kunden, die sagen: „Eigentlich würde ich gern weiterarbeiten, etwas kürzertreten, vielleicht nur noch drei oder vier Tage in der Woche. Ich brauche flexible Konzepte für meinen Ruhestand. Können Sie mir zeigen, wo ich stehe und was ich mir leisten kann?”
In Ihren Webinaren fallen einprägsame Begriffe: „Erben ohne Scherben”, „mit warmen Händen gestalten”, „Probesterben”. Was meinen Sie damit?
Burkard Neidert: Nehmen wir „Erben ohne Scherben”: Wenn man die Menschen fragt, ob sie ein Testament haben, antworten rund 70 Prozent, dass sie noch gar keines haben. Gleichzeitig geben sie an, dass ihnen das Vererben wichtig ist — Vermögen weiterzugeben, anderen eine Freude zu machen, Menschen zu versorgen. Beim Erben kann viel schiefgehen, wenn man es nicht planvoll angeht. Damit es zu keinen Scherben beim Erben kommt, mache ich mit allen Kunden im Beratungsgespräch etwas, das im ersten Moment vielleicht hart klingt — ein „Sterben auf Probe”.
Wie kann man sich das vorstellen?
Burkard Neidert: Wir schauen uns einfach an: Was passiert eigentlich, wenn jemand morgen versterben würde? Welche Folgen hat das, wie sieht die gesetzliche Erbfolge aus? Dann heißt es oft: „Oh, das habe ich gar nicht gewusst!” oder „Diese Person würde erben — das ist mir gar nicht recht.” Oder bei den Freibeträgen: „Daran habe ich noch nicht gedacht.” Und bei der Erbschaftsteuer: „Ich habe mehrere Immobilien, vielleicht ein Unternehmen …” Dann wird plötzlich klar, welche Dimensionen das annehmen kann — und warum es wichtig ist, mit warmen Händen zu gestalten. Mit warmen Händen können Sie testamentarische Regelungen treffen, Vermächtnisse gestalten, Vermögen übertragen. Mit kalten Händen geht das nicht mehr — dann regelt es der Staat, und dann passiert, was auch immer passiert. Und dann kommt es leider nicht selten zu diesen Scherben beim Erben. Also gilt: rechtzeitig das Gespräch suchen.
Ich betreibe keine Steuer- oder Rechtsberatung — und will das gar nicht. Meine Aufgabe ist es, den finanziellen Nebel zu lichten und die richtigen Fachleute an einen Tisch zu bringen: brutto, netto, kaufkraftbereinigt.
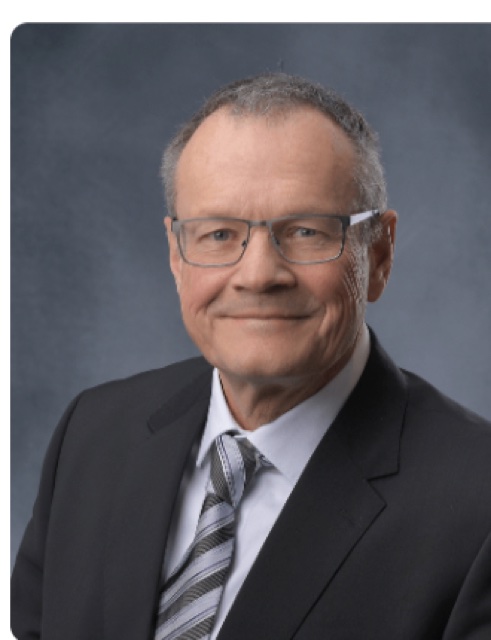 Meine EssenzBurkard Neidert · Ruhestandsplaner
Sie sprachen von der „99/1-Regel”. Können Sie das erläutern?
Burkard Neidert: Wenn wir das „Sterben auf Probe” durchgesprochen und die Ruhestandsplanung betrachtet haben und feststellen, dass noch Geld da ist, das übertragen werden kann — etwa von Eltern auf Kinder oder von Großeltern auf Enkel —, dann gibt es erhebliche Freibeträge: 400.000 Euro von Eltern auf Kinder, pro Elternteil wohlgemerkt, und immerhin 200.000 Euro von Großeltern auf Enkel. Oft haben diese Kunden ein Dilemma und sagen: „Herr Neidert, ich habe das verstanden, ich würde gern Geld auf meinen Sohn übertragen. Aber weiß ich denn, welche Frau der einmal bekommt?” Oder umgekehrt bei der Tochter. Alle, die Kinder haben, wissen: Mit 18 sind sie zwar volljährig, aber vielleicht noch nicht erwachsen. „Und wenn ich das Vermögen übertrage, ist das Geld weg und ich habe keine Kontrolle mehr.” Hier lassen sich mit versicherungsvertraglichen Lösungen sehr einfache, aber juristisch wirksame Möglichkeiten finden. Die 99/1-Regel bedeutet: Möchte der Vater zum Beispiel 100.000 Euro innerhalb eines Versicherungsmantels auf den Sohn übertragen, wird der Sohn schon mit 99 Prozent Versicherungsnehmer 1, der Vater bleibt mit einem Prozent Versicherungsnehmer 2. Wenn es dann ans Geldausgeben geht, müssen beide unterschreiben. Wenn also doch mal der Porsche lockt, kann der Vater sagen: „Dafür habe ich dir das Geld nicht übertragen — das sollte für deine Existenzgründung, eine Immobilie oder deine Altersversorgung sein.” Dann ist ein Vetorecht da. Diese 99/1-Regel ist oft die Lösung eines solchen gordischen Knotens.
Ihre Kundschaft besteht je zur Hälfte aus Selbstständigen sowie Angestellten und Beamten. Welche Rolle spielen Steuerberater und Rechtsanwälte bei der Ruhestandsplanung?
Burkard Neidert: Bei Ruhestandsplanung und „Erben und Schenken” sind Steuerberater, Rechtsanwälte und Notare aus mehreren Gründen unerlässlich. Nehmen wir den klassischen Fall: Eltern sagen, „Wir wollen die Immobilie schon jetzt auf den Sohn oder die Tochter übertragen.” Dann stellt sich die Frage, ob das das probate Mittel ist — oder ob man nicht durchrechnet, ob es sinnvoller ist, dass der Sohn die Immobilie den Eltern abkauft und wieder an sie vermietet. Das muss steuerlich bewertet werden, dazu brauchen Sie den Steuerberater. Auch bei der Bewertung einer Arztpraxis, bei komplexem Vermögen oder bei der Frage, welche Erbschaftsteuer entsteht, brauchen Sie den steuerlichen Berater. Und wenn es um Patientenverfügung, Vorsorgevollmacht oder ein Vermächtnis in Anlehnung an das Berliner Testament geht, ist ein kompetenter Rechtsanwalt und gegebenenfalls Notar notwendig. Meine Rolle sehe ich in Form einer Moderation: Ich darf als Berater keine Steuer- und Rechtsberatung betreiben, kann und will das auch gar nicht. Ich bringe diese Themen, die Steuerberater und Rechtsanwälte mit den Kunden zusammen — oft über den Hausnotar oder Haussteuerberater des Kunden. Ich verfüge aber auch über ein Netzwerk aus Steuerberatern und Rechtsanwälten, das ich gern zur Verfügung stelle, wenn es gewünscht ist.
Wie reagiert ein Steuerberater, wenn ein Finanzplaner auf ihn zukommt?
Burkard Neidert: In den meisten Fällen erlebe ich große Aufgeschlossenheit. Auch dem steuerlichen Berater ist wichtig, dass sein Mandant gut beraten wird — und es hilft, seine beratende Tätigkeit abzurunden. Ein typisches Beispiel: Der Steuerberater sitzt mit einem Unternehmer zusammen, der eine Schreinerei mit sieben, acht Beschäftigten betreibt, Mitte 50 ist, und macht die Bilanzbesprechung. Immer wieder kommt die Frage: „Kann ich mir den Ruhestand schon leisten? Was muss ich beachten?” Nicht selten sagt der Steuerberater: „Ob du dir den Ruhestand leisten kannst, weiß ich auch nicht — ich verbuche dir deine Aufwendungen, deine Eigentumswohnungen, Wertpapiere, Lebens- und Rentenversicherungen, Depots.” Aber es braucht jemanden, der einen solchen Status erstellt. Genau das mache ich und bin ein Bindeglied. Gemeinsam mit dem Steuerberater und seinem Mandanten schaue ich: Was kommt am Ende aus den einzelnen Maßnahmen der Altersversorgung heraus — brutto, netto und kaufkraftbereinigt? Das hilft enorm, den finanziellen Nebel zu lichten. Und dann können wir, oder auch der steuerliche Berater, gezielt ansetzen.
Herr Gerle: Herr Neidert, vielen herzlichen Dank.